Rekening dana nasabah — uang yang sama, tiga tempat yang berbeda
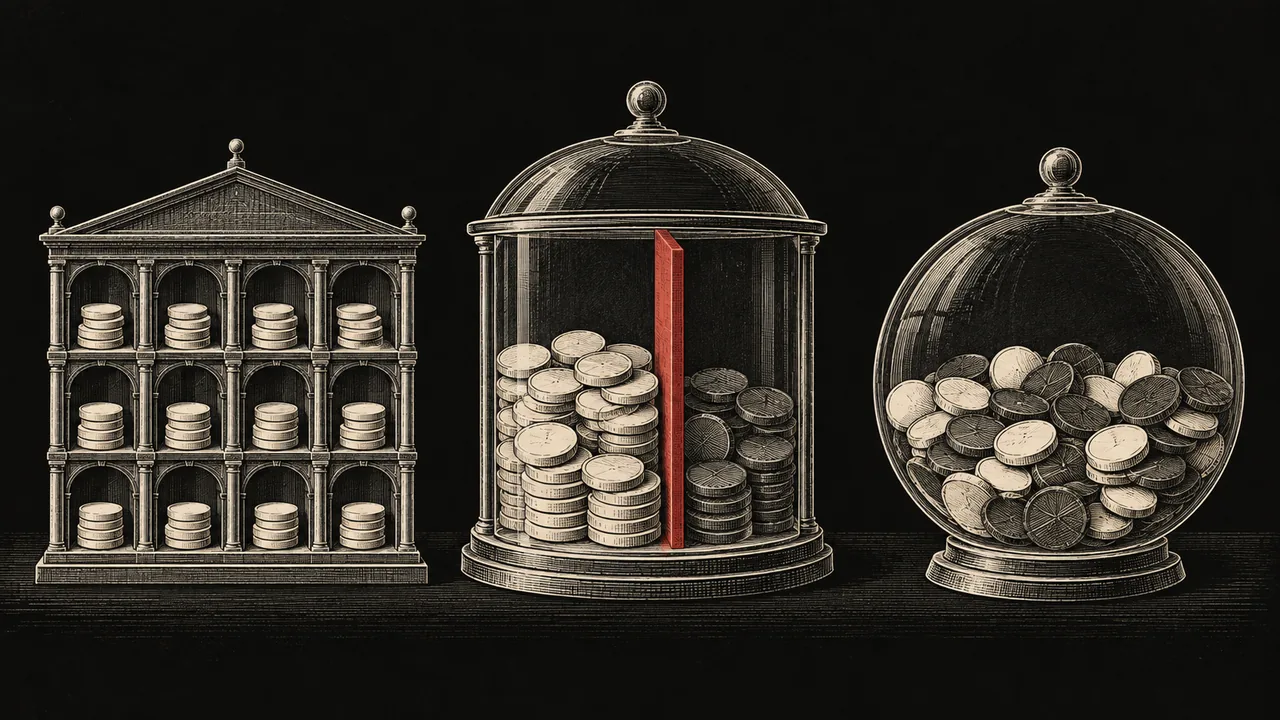
Sebelum satu transaksi pun dijalankan, uang setoran sudah berada di salah satu dari tiga struktur: atas nama nasabah sendiri, atas nama penyedia tetapi terpisah dari uangnya, atau tercampur di rekening penyedia. Ketiganya sah di yurisdiksinya masing-masing. Yang membedakan adalah apa yang tersisa ketika penyedia gagal.
Jawaban singkat
Tidak ada satu jawaban yang berlaku untuk semua pasar. Di pasar modal Indonesia, dana nasabah ditempatkan pada Rekening Dana Nasabah, dan menurut Surat Edaran OJK Nomor 6/SEOJK.04/2019 RDN adalah "rekening dana atas nama nasabah di Bank RDN yang ditunjuk oleh Lembaga Penyimpanan dan Penyelesaian sesuai ketentuan peraturan perundang-undangan, yang diadministrasikan oleh Perantara Pedagang Efek berdasarkan kuasa atau instruksi dari nasabah". Rekeningnya atas nama nasabah. Di perdagangan berjangka komoditi, kerangkanya berbeda: pialang wajib menempatkan dana nasabah pada rekening terpisah di bank yang disetujui Bappebti, dan rekening itu menampung dana seluruh nasabah secara kolektif. Di luar kedua kerangka itu, strukturnya ditentukan yurisdiksi tempat penyedia berizin, dan pada sebagian yurisdiksi tidak ada pemisahan yang diwajibkan sama sekali.
01 — DefinisiApa celahnya?
Uang yang disetor tidak berpindah ke dalam sebuah platform. Ia berpindah ke sebuah rekening bank, dan pertanyaan yang menentukan adalah rekening itu atas nama siapa. Struktur pertama menempatkannya atas nama nasabah sendiri; penyedia hanya memegang kuasa untuk mengadministrasikannya. Struktur kedua menempatkannya atas nama penyedia tetapi pada rekening yang dipisahkan dari kas operasionalnya, dengan pembukuan yang harus menunjukkan bagian masing-masing nasabah. Struktur ketiga tidak memisahkan apa pun: dana nasabah dan dana perusahaan berada di kolam yang sama. Dari sisi antarmuka, ketiganya terlihat identik. Saldo yang tampil di layar adalah angka yang sama.
02 — SebabMengapa celah ini muncul?
Perbedaan ini ada karena ketiga struktur menjawab pertanyaan yang berbeda. Struktur atas nama nasabah menjawab pertanyaan kepemilikan: siapa pemilik hukum atas dana itu. Struktur terpisah menjawab pertanyaan pemisahan: apakah dana nasabah dapat dipakai untuk membiayai operasi perusahaan. Struktur tercampur tidak menjawab keduanya, dan biasanya dipilih karena yurisdiksinya tidak menuntut jawaban. Ketiganya juga menanggung beban administrasi yang berbeda, dan beban itulah yang menjelaskan mengapa tidak semua penyedia memilih struktur yang paling ketat.
03 — EkonomiDari mana nilainya berasal?
Nilainya tidak terasa selama semuanya berjalan normal, dan itulah sebabnya hampir tidak ada yang memeriksanya sebelum menyetor. Nilainya muncul pada dua keadaan. Pertama, ketika penyedia menjadi insolven: pada struktur atas nama nasabah, dana itu bukan bagian dari harta pailit penyedia; pada struktur tercampur, ia menjadi bagian darinya dan nasabah berdiri sebagai kreditur biasa. Kedua, ketika terjadi penyalahgunaan dari dalam: pemisahan rekening mempersempit jalur yang bisa dipakai, tetapi tidak menutupnya, karena pihak yang memegang kuasa administrasi tetap dapat memerintahkan pemindahan.
04 — RisikoRisiko pasar dan operasional
- Risiko arah
- Struktur penyimpanan tidak menciptakan eksposur arah. Ia menentukan siapa yang menanggung kerugian ketika yang gagal bukan posisi, melainkan penyedianya.
- Risiko basis
- Perhitungan apa pun yang mengasumsikan dana selalu dapat ditarik pada nilai penuh mengandung asumsi yang tidak diperiksa, dan asumsi itu baru diuji pada saat paling buruk.
- Risiko eksekusi
- Pembatasan yang dipasang untuk melindungi rekening, misalnya penarikan hanya ke rekening atas nama sendiri atau yang telah didaftarkan, juga memperlambat penarikan yang sah. Perlindungan dan kecepatan bergerak berlawanan arah.
- Risiko counterparty
- Inilah pusat risikonya, dan ia sudah melekat sejak sebelum transaksi pertama dijalankan. Memilih penyedia berarti memilih struktur penyimpanannya, apakah hal itu disadari atau tidak.
- Risiko likuiditas
- Pada keadaan tekanan, penarikan massal dan pemeriksaan tambahan terjadi bersamaan, sehingga dana yang secara hukum aman pun bisa tertahan berminggu-minggu.
- Risiko operasional
- Pemisahan rekening bergantung pada pembukuan yang benar. Bila catatan bagian tiap nasabah tidak akurat, pemisahan secara hukum tidak banyak menolong secara praktik.
- Risiko kontraktual
- Perjanjian pembukaan rekening memuat kuasa kepada penyedia untuk mengadministrasikan dana. Luas kuasa itu, dan batas apa yang membatasinya, jarang dibaca dan justru di situlah letak perbedaannya.
- Risiko hukum
- Kerangka hukumnya berbeda antar pasar dan antar yurisdiksi, dan pemulihan lintas yurisdiksi jauh lebih sulit daripada yang dibayangkan ketika rekening dibuka.
05 — KontrakApa kata kontrak?
Pada pasar modal Indonesia, Surat Edaran OJK yang sama mendefinisikan Rekening Efek Nasabah sebagai "catatan yang menunjukkan posisi Efek dan/atau dana Nasabah pada Kustodian", dan Sub Rekening Efek sebagai rekening efek setiap nasabah yang tercatat dalam rekening efek atas nama Perusahaan Efek atau Bank Kustodian pada Lembaga Penyimpanan dan Penyelesaian. Susunan itu memisahkan pencatatan efek dari penyimpanan dana, dan keduanya diikat pada satu Nomor Tunggal Identitas Pemodal. Pada perjanjian penyedia luar negeri, yang perlu dicari adalah kalimat yang menyebut apakah dana klien dipisahkan, di yurisdiksi mana rekening itu berada, dan apakah pemisahan itu diwajibkan regulator atau hanya kebijakan internal. Kebijakan internal dapat diubah oleh pihak yang membuatnya.
06 — BatasKapan menjadi pelanggaran?
Menjadi pelanggaran ketika dana yang seharusnya dipisahkan dipakai untuk keperluan penyedia, atau ketika pemindahan dilakukan di luar kuasa yang diberikan nasabah. Pada September 2025 sebuah perusahaan efek Indonesia mengumumkan dugaan penyalahgunaan dana pada rekening dana nasabahnya, dengan nilai yang dilaporkan media keuangan mencapai puluhan miliar rupiah, berupa penarikan berulang dalam waktu singkat. Setelahnya otoritas memperketat ketentuan: pemindahbukuan dan penarikan dari RDN hanya diperbolehkan ke rekening atas nama nasabah yang sama atau rekening lain yang sudah didaftarkan lebih dulu.
07 — BatasKapan berpotensi menjadi fraud?
Bergeser ke wilayah fraud ketika pemisahan dinyatakan kepada nasabah tetapi tidak dijalankan, atau ketika laporan saldo tidak mencerminkan dana yang benar-benar ada. Pernyataan bahwa dana disimpan pada rekening terpisah adalah pernyataan faktual, bukan janji pemasaran, dan pernyataan faktual yang tidak benar diperlakukan berbeda dari kualitas layanan yang buruk.
08 — PraktikApa yang biasanya dilakukan broker?
Yang biasanya dilakukan mencakup pembatasan tujuan penarikan hanya ke rekening atas nama nasabah yang sama atau yang telah didaftarkan, pembatasan atau penghentian layanan pada hari libur, pemeriksaan terhadap bank pengelola dan perusahaan efek, serta permintaan penjelasan atas selisih pembukuan. Pada sisi nasabah, satu-satunya tindakan yang bisa diambil sebelum menyetor adalah memastikan rekening penampung itu atas nama siapa, dan itu dapat diperiksa dari dokumen pembukaan rekening.
09 — BuktiKasus nyata
- K-03 · Bukti A
- Deposit boleh ditarik, profit tidak
Keputusan Financial Ombudsman Service, referensi DRN7382975 - K-10 · Bukti C
- Pembekuan yang belakangan runtuh, dan sanksi bagi regulatornya
CFTC v. Traders Global Group (MyForexFunds), 2023–2026 - K-05 · Bukti C
- Penolakan payout di sektor prop firm
Pola sektor, 2023–2026
10 — PenutupKesimpulan sempit
Saldo di layar adalah angka yang sama pada ketiga struktur. Yang berbeda adalah apa yang diwakili angka itu: hak atas dana pada rekening sendiri, klaim atas dana yang dipisahkan, atau tagihan kepada sebuah perusahaan. Pertanyaan yang memisahkan ketiganya hanya satu, dan bisa diajukan sebelum satu rupiah pun disetor: rekening penampungnya atas nama siapa. Jawabannya ada di dokumen pembukaan rekening, bukan di halaman pemasaran.
Kesimpulan di atas berlaku untuk keadaan yang dijelaskan pada halaman ini. Perlakuan dapat berbeda menurut fakta, kontrak, platform, dan yurisdiksi.
Sumber & gradasi bukti (5)buka
- ASurat Edaran Otoritas Jasa Keuangan Nomor 6/SEOJK.04/2019 tentang Pedoman Pembukaan Rekening Efek Nasabah dan Rekening Dana Nasabah Secara Elektronik Melalui Perusahaan Efek yang Melakukan Kegiatan Usaha sebagai Perantara Pedagang Efek. Memuat definisi RDN, Rekening Efek Nasabah, Sub Rekening Efek, Bank RDN, dan Nomor Tunggal Identitas Pemodal. Kutipan pada artikel ini diambil langsung dari naskah resminya
- APeraturan Nomor V.D.3, Lampiran Keputusan Ketua Bapepam-LK Nomor Kep-548/BL/2010 tanggal 28 Desember 2010 tentang Pengendalian Internal Perusahaan Efek yang Melakukan Kegiatan Perantara Pedagang Efek, dirujuk sebagai dasar Surat Edaran di atas
- APeraturan Kepala Bappebti Nomor 59/BAPPEBTI/Per/7/2006 tentang Pengelolaan Rekening Terpisah (Segregated Account) Pialang Berjangka. Nomor dan judulnya terverifikasi; naskahnya belum kami tarik langsung dan karena itu tidak kami kutip verbatim
- CCNBC Indonesia (18 September 2025) — laporan dugaan pembobolan rekening dana nasabah dan pengetatan ketentuan transfer oleh otoritas
- CTirto (September 2025) — laporan pengetatan ketentuan RDN setelah kasus dugaan pembobolan
TerkaitBerkas dan celah lain
Ditinjau terakhir: 11 September 2026.